Столичный рынок офисов захлебнулся предложением: почему 119 000 м² нового пространства в четвёртом квартале 2026 года могут стать последней каплей
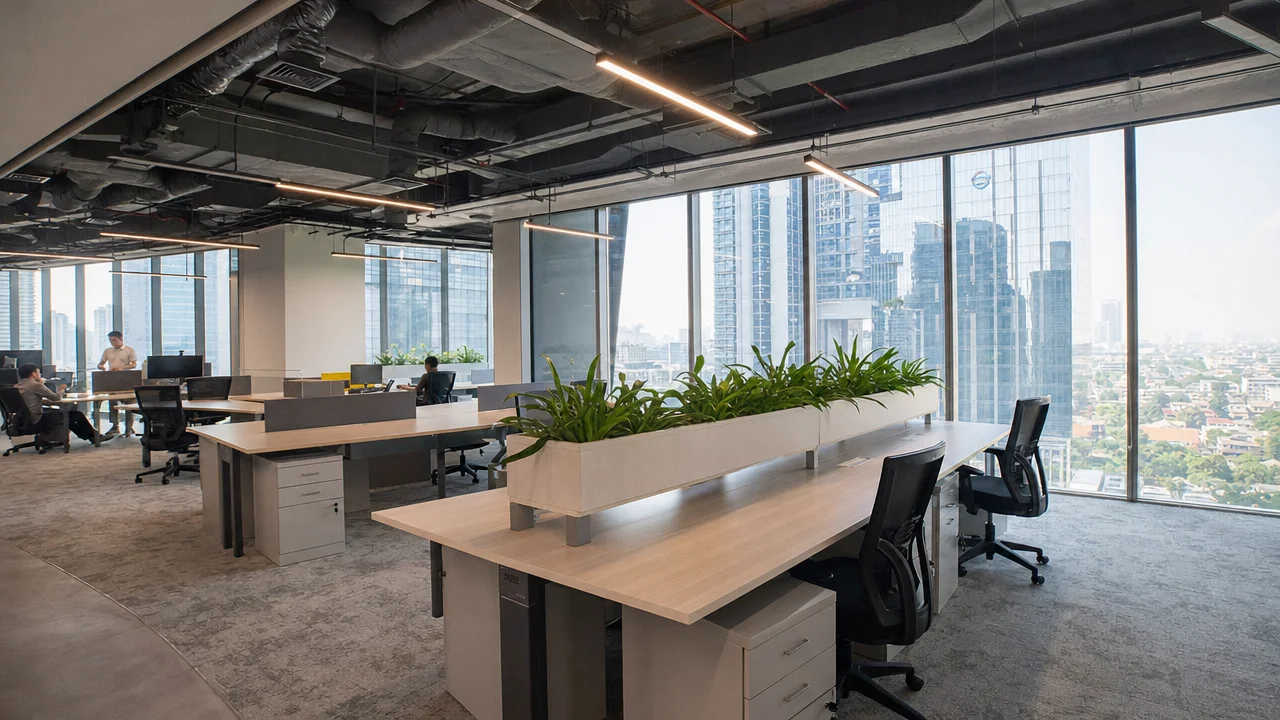
Офисный рынок Бангкока завершает 2026 год с рекордным избытком площадей. В третьем квартале общая вакантность достигла 1,6 миллиона квадратных метров при средней заполняемости 76,4% - заметно ниже десятилетнего среднего показателя в 83%. Четвёртый квартал добавит ещё 119 000 м² коммерческих площадей из проектов One Bangkok Tower 2 и Summit Tower, которые выйдут на рынок, где арендодатели уже два года подряд удерживают ставки за счёт уступок и льготных периодов. По данным Knight Frank Thailand, средняя запрашиваемая арендная плата осталась на уровне 858 батов за квадратный метр в месяц, но реальные условия сделок включают месяцы без оплаты, взносы в отделку офисов и гибкие графики индексации.
Ситуация выглядит парадоксально. Во втором квартале 2026 года на рынок вышло сразу пять зданий общей площадью 207 000 м² - крупнейший ввод за последние годы. Около 39% нового пространства было предарендовано до завершения строительства, что обеспечило чистое поглощение в 76 000 м². Однако общая заполняемость упала на 1,3 процентных пункта из-за того, что предложение росло быстрее спроса. Третий квартал принёс стабилизацию: заполняемость выросла на 0,1%, а чистое поглощение составило 51 000 м². При этом валовой спрос достиг 109 000 м², но арендаторы освободили 59 000 м² в существующих зданиях.
Новые здания забирают арендаторов у старого фонда: кто выигрывает в гонке за качество
Разрыв между современными башнями и остальным рынком продолжает расти. Четыре проекта - BTS Visionary Park, Cloud 11, One Origin и AIA Connect - зафиксировали прирост занятых площадей на 66 000 м² в третьем квартале. Остальной рынок потерял около 16 000 м² чистого поглощения. Компании переезжают из зданий класса B и C в сертифицированные объекты с современными инженерными системами, гибкими планировками и экологическими стандартами.
Паня Дженкитватаналерт, партнёр и исполнительный директор отдела офисных площадей Knight Frank Thailand, отметил, что рынок начал стабилизироваться после массового притока предложения, но полное восстановление остаётся далёкой перспективой. Спрос сосредоточен в зданиях, которые соответствуют требованиям арендаторов по качеству и функциональности.
Сертифицированные экологические площади выросли на 1,8% за квартал до 3,03 миллиона м², что составляет 44% общего предложения. Этот тренд отражает структурный сдвиг: компании предпочитают платить премию за здания с сертификатами LEED или TREES, которые снижают операционные расходы и соответствуют корпоративным ESG-стратегиям. Здания без сертификации теряют арендаторов даже при снижении ставок.
Арендаторы диктуют условия: как высокая вакантность меняет переговорную силу сторон
Избыток площадей дал компаниям рычаги давления на арендодателей. Стандартные уступки включают скидки на базовую ставку, периоды аренды без оплаты, дополнительные стимулы и взносы в отделку офисных помещений. Эти условия могут составлять до 20-30% общей стоимости аренды за весь срок договора, поэтому компании оценивают не только заявленную ставку, но и полный пакет льгот.
Динамика по классам зданий различается. Офисы класса A показали рост заполняемости на 1,6% до 79%, а средняя запрашиваемая ставка увеличилась на 0,3% до 1 271 бата за м² в месяц. Класс B потерял 0,6% заполняемости, снизившись до 73%, несмотря на рост ставки на 0,7% до 869 батов. Класс C прибавил 0,4% заполняемости до 80%, ставка выросла символически на 0,1% до 545 батов.
Владельцы зданий защищают заполняемость и ограничивают вакантные площади, отказываясь от краткосрочного роста арендных платежей. Это рациональная стратегия в условиях, когда каждый пустующий этаж увеличивает операционные убытки и снижает привлекательность здания для потенциальных арендаторов.
Экономика замедляется: как рост ВВП на 1,9% влияет на решения о расширении офисов
Валовой внутренний продукт Таиланда вырос на 1,9% год к году во втором квартале 2026 года, снизившись с 2,8% в первом квартале. С учётом сезонной корректировки экономика сократилась на 0,2% относительно предыдущего квартала. Замедление роста заставляет компании концентрироваться на контроле затрат, переезде в более дешёвые локации или консолидации существующих офисов вместо расширения площадей.
Индекс уверенности на следующие три месяца вырос до 50,8 пунктов благодаря ожиданиям туристического сезона и государственных мер поддержки. Однако этого недостаточно для массового расширения офисных площадей. Компании предпочитают гибкие краткосрочные договоры и коворкинговые пространства долгосрочной аренде целых этажей.
В этих условиях новые 119 000 м² в четвёртом квартале потребуют времени для заполнения. Завершение проектов Boonmitr Silom и Project O перенесено на 2027 год, что частично снижает давление на рынок, но не решает проблему существующих 1,6 миллиона м² вакантных площадей.
Районы за пределами центра растут быстрее: Пахонйотин и Банг На обгоняют CBD по динамике
Локации за пределами центрального делового района (CBD) привлекли 49 000 м² чистого поглощения в третьем квартале против 2 000 м² в CBD. Средняя запрашиваемая ставка за пределами центра выросла на 0,5% до 699 батов за м² в месяц, заполняемость увеличилась на 0,2 процентных пункта до 78%.
Район Пахонйотин - Вибхавади зафиксировал рост заполняемости на 5,1 процентных пункта до 80%, ставка выросла на 0,6% до 724 батов. Банг На - Сринагариндра прибавил 3,5 процентных пункта заполняемости до 69%, ставка увеличилась на 0,3% до 690 батов. Эти районы выигрывают за счёт новых зданий, удобной транспортной доступности и конкурентных арендных ставок.
Петчабури - Рама IX - Ратчада показал иную картину. Запрашиваемая ставка выросла на 0,7% до 733 батов, но заполняемость упала на 3,7 процентных пункта до 78%. Причина - выход на рынок AIA Connect с начальной заполняемостью 30%, что временно увеличило вакантность в районе. Каждому новому зданию требуется время на формирование базы арендаторов.
Предложение замедлится с 2027 года: остаётся 530 000 м² в пайплайне до 2031 года
Общий объём офисных площадей в Бангкоке достиг 6,82 миллиона м² после завершения AIA Connect в третьем квартале. Ни одно здание не было выведено с рынка в течение периода. Пайплайн новых проектов до 2031 года сократился до 530 000 м², из которых около 54% находится в стадии строительства. После 2026 года среднегодовой ввод составит 82 000 м².
В 2027 году ожидается завершение проектов общей площадью 50 000 м². На 2028 год в настоящее время не запланировано ни одного проекта. Замедление девелопмента снизит конкурентное давление, но устойчивое поглощение всё ещё необходимо для сокращения текущих 1,6 миллиона м² вакантных офисов.
Паня Дженкитватаналерт отметил, что долгосрочные перспективы начинают показывать позитивные признаки благодаря снижению нового предложения, но масштаб существующей вакантности означает, что любое восстановление будет постепенным. Ближайший тест - поглощение 119 000 м² в четвёртом квартале. Дальнейшая динамика будет зависеть от состояния экономики и способности компаний расширяться, а не просто перемещаться между зданиями или консолидировать существующие площади.
Что кризис офисов в Бангкоке означает для девелопмента смешанного типа в Паттайе
Избыток коммерческих площадей в столице напрямую влияет на инвестиционные решения застройщиков по всему Таиланду. Два крупных девелопера отложили запуск кондоминиумов в Паттайе, запланированные на четвёртый квартал 2026 года, после убытков на офисных проектах в Бангкоке. Компании перераспределяют капитал, сворачивая программы в региональных городах и концентрируясь на стабилизации существующих активов.
Проекты смешанного типа в Паттайе, которые включают офисные компоненты или коммерческие площади, сталкиваются с дополнительными рисками. Инвесторы оценивают не только жилую составляющую, но и перспективы заполнения торговых и офисных помещений. Опыт Бангкока показывает, что даже премиальные здания с сертификацией требуют 12-18 месяцев для выхода на целевую заполняемость.
Для покупателей жилой недвижимости в Паттайе ситуация создаёт два эффекта. Застройщики становятся консервативнее в ценообразовании и запуске новых фаз, что стабилизирует рынок и снижает риск перепроизводства. Одновременно компании, сокращающие офисы в Бангкоке, переводят часть сотрудников на удалённую работу, что увеличивает спрос на жильё в прибрежных городах с хорошей инфраструктурой.
Конкретные цифры важны. Средняя ставка аренды офисов класса B в Бангкоке составляет 869 батов за м² при заполняемости 73%. В Паттайе аналогичные площади сдаются за 450-600 батов, но спрос ограничен небольшим количеством крупных компаний. Проекты, которые планируют офисные компоненты площадью более 5 000 м², должны учитывать, что заполнение может занять два-три года даже при агрессивных условиях аренды.
Инвесторам в недвижимость Паттайи стоит обращать внимание на структуру проектов. Комплексы с минимальной коммерческой составляющей и фокусом на жилые единицы показывают более предсказуемую динамику спроса. Здания с крупными торговыми галереями или офисными блоками несут дополнительный риск недозаполнения, что может снизить общую привлекательность проекта и стоимость перепродажи.
Выводы: офисный кризис Бангкока как индикатор осторожности для всего рынка коммерческой недвижимости Таиланда
Офисный рынок Бангкока завершает 2026 год с избытком 1,6 миллиона м² вакантных площадей и заполняемостью 76,4%, что на 6,6 процентных пункта ниже десятилетней нормы. Четвёртый квартал добавит 119 000 м² нового предложения, которое будет конкурировать с существующими зданиями за ограниченный спрос в условиях замедления экономики до 1,9% роста ВВП. Арендодатели удерживают номинальные ставки на уровне 858 батов за м², но реальные условия сделок включают месяцы без оплаты и взносы в отделку, что снижает эффективную доходность на 20-30%.
Замедление пайплайна с 2027 года до 82 000 м² в год даст рынку время на поглощение избытка, но полное восстановление займёт несколько лет. Структурный сдвиг в пользу сертифицированных зданий продолжается: 44% предложения уже имеет экологическую сертификацию, и этот показатель будет расти по мере того, как компании переводят ESG-требования из рекомендаций в обязательные критерии выбора офисов.
Для рынка недвижимости Паттайи кризис офисов в столице служит сигналом осторожности. Девелоперы сворачивают программы запуска, инвесторы избегают проектов с крупными коммерческими компонентами, а покупатели жилья получают более стабильный рынок без риска перепроизводства. Опыт Бангкока показывает, что даже в крупнейшем деловом центре страны предложение может обогнать спрос на годы вперёд, если девелопмент не учитывает реальную динамику экономики и изменения в корпоративных стратегиях использования офисных площадей.