Рынок кондоминиумов Таиланда переживает худший год за два десятилетия
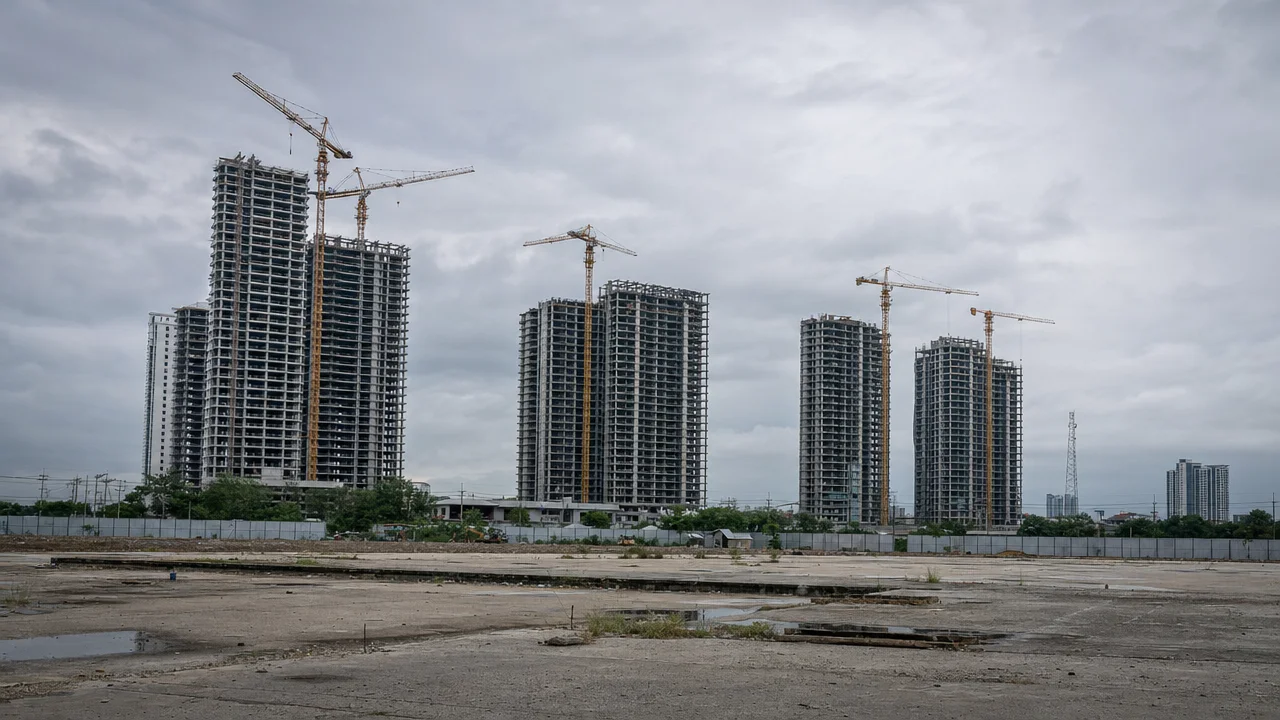
В 2026 году количество новых проектов кондоминиумов в Таиланде упадёт до 17 000 единиц - минимальный показатель за 20 лет. Причина не только в слабом спросе, но и в росте строительных издержек на 10-20%, жёстких требованиях банков к заёмщикам и накопленных запасах непроданного жилья, которые облагаются земельным налогом. Застройщики замедлили запуск новых башен, сосредоточившись на распродаже готовых объектов и переходе на доступные сегменты за пределами центра Бангкока.
Почему застройщики тормозят новые проекты
По данным Cushman & Wakefield, в первом квартале 2026 года в Бангкоке и пригородах было запущено всего 7 169 единиц жилья. Годовой прогноз остаётся на уровне 15 000-17 000 единиц, что на 36,3% ниже показателя 2024 года (18 997 единиц) и сопоставимо с кризисным 2025 годом.
Главная причина - рост себестоимости. Цены на энергоносители, транспорт и материалы (сталь, бетон, алюминий) выросли на фоне конфликта на Ближнем Востоке. Для небольших проектов удорожание достигло 20%. При этом доля стройматериалов в структуре затрат составляет 25-30%, поэтому общий рост издержек оценивается в 2,5-6%. Застройщики пока могут его поглотить, но маржа сжимается.
Второй фактор - земельный налог на непроданные объекты. Запасы готового, но нераспроданного жилья достигли 350 000 единиц при средней скорости передачи прав собственности около 60 000 единиц в год. Держать такие объёмы на балансе становится невыгодно.
Банки отказывают каждому второму заёмщику
Финансовые институты ужесточили критерии выдачи ипотеки. Уровень отказов достиг 40-60%, что резко сократило круг потенциальных покупателей. Высокий уровень долговой нагрузки домохозяйств вынуждает банки оценивать платёжеспособность строже.
В ответ застройщики пересматривают модели продаж. Появились схемы "Аренда с правом выкупа" (Rent to Own), позволяющие покупателям с недостаточной кредитной историей войти на рынок через аренду с последующим зачётом платежей в стоимость квартиры. Правительство обсуждает смягчение правил LTV (отношение суммы кредита к стоимости объекта), снижение сборов за регистрацию права собственности и ипотеки.
Средняя цена новых проектов упала на 56,8% за квартал
В первом квартале 2026 года средняя цена новых запусков составила 84 300 бат за квадратный метр - падение на 56,8% по сравнению с четвёртым кварталом 2025 года. Причина не в обвале рынка, а в географическом сдвиге: 68% новых проектов оказались в пригородах с ценами ниже 80 000 бат за м². В центральном деловом районе (CBD) Бангкока новых запусков в первом квартале не было вообще.
Застройщики переключились на массовый сегмент: квартиры стоимостью 1,5-3 миллиона бат в районах с доступной транспортной инфраструктурой. Спрос со стороны первых покупателей жилья и семей среднего класса остаётся единственной стабильной опорой рынка.
Иностранные покупатели держат долю на уровне 18-20%
На фоне слабости внутреннего спроса иностранцы сохраняют значимую роль. В 2025 году количество передач прав собственности иностранным покупателям выросло на 2,2% до 14 899 единиц, хотя общая стоимость сделок снизилась на 10,7% до 60,9 миллиарда бат. Иностранцы всё чаще выбирают компактные квартиры: средняя площадь покупки - 41,3 м², средняя цена - 4,1 миллиона бат.
Доля иностранцев в общем объёме передач прав собственности составляет около 15% по количеству единиц, но 25% по стоимости. Они концентрируются в дорогих локациях: Бангкок, Чонбури (Паттайя), Пхукет.
Правительство ввело визовую программу долгосрочного пребывания (long-stay visa), привязанную к покупке кондоминиума стоимостью от 3 миллионов бат. Программа нацелена на пенсионеров, инвесторов и цифровых кочевников. Насколько она повлияет на спрос, станет ясно к концу года. Также обсуждается продление срока аренды земли (leasehold) с 30 до 60 лет для повышения привлекательности рынка среди иностранцев.
Распределение новых запусков по районам Бангкока в Q1 2026
| Район | Общее предложение (ед.) | Непроданные (ед.) | Доля непроданных | Средняя цена (бат/м²) | Средняя площадь (м²) |
|---|---|---|---|---|---|
| Центральный Лумпини | 8 814 | 789 | 10% | 305 000 | 876,82 |
| Нарат-Рама 3 | 15 867 | 2 014 | 15% | 136 315 | 391,88 |
| Патумван-Пхаятай | 17 753 | 2 500 | 16% | 373 486 | 1 073,70 |
| Сатхорн-Силом | 27 648 | 4 953 | 22% | 266 333 | 765,66 |
| Сукхумвит | 48 467 | 8 872 | 22% | 242 130 | 696,08 |
Данные Cushman & Wakefield показывают, что наибольшие запасы непроданного жилья сосредоточены на Сукхумвите (8 872 единицы) и в районе Сатхорн-Силом (4 953 единицы). Доля непроданных квартир достигает 22%, что подтверждает перенасыщение предложения в премиальных локациях.
Примеры новых проектов первого квартала 2026 года
Среди запущенных проектов преобладают доступные по цене комплексы за пределами центра:
- Love Charoen Nakorn (Sansiri PCL, район Riverside): 1 111 единиц, средняя цена 115 000 бат/м²
- Supalai Loft Thaphra Interchange (Supalai PCL, район Thaphra): 913 единиц, 77 500 бат/м²
- D:CODE Srinakarin (BTS Group Holding PCL, район Srinakarin): 4 150 единиц, 66 500 бат/м²
- Vay Chinnakhet (Sansiri PCL, район Ngamwongwan): 144 единицы, 65 000 бат/м²
- LIFE RATCHADA-RAMA 9 (AP Thailand PCL, район Ratchadapisek 3): 851 единица, 97 500 бат/м²
Все проекты ориентированы на покупателей с бюджетом до 3 миллионов бат за квартиру. Премиальные башни в центре временно ушли с рынка новых запусков.
Скорость продаж упала до 20,3%
Показатель absorption rate (доля проданных квартир от общего объёма запущенных) снизился до 20,3% в 2025 году. Для сравнения: в 2017-2019 годах средняя скорость продаж составляла 45,5%. Покупатели не спешат с решениями, ожидая стабилизации экономики и смягчения условий кредитования.
Количество передач прав собственности (ownership transfers) в 2025 году упало до минимума за десятилетие. Общая стоимость сделок также сократилась. Рынок перешёл в фазу покупателя: застройщики предлагают скидки, рассрочки и гибкие условия оплаты.
Что это значит для покупателя в Паттайе
Паттайя и Восточное побережье (Чонбури) традиционно зависят от иностранного спроса сильнее, чем Бангкок. Доля иностранцев в сделках здесь выше среднего по стране. Замедление запусков в столице означает, что застройщики будут искать альтернативные рынки - Паттайя может получить больше новых проектов в среднем сегменте.
Однако рост строительных издержек коснётся и Паттайи. Цены на новые объекты вряд ли снизятся, но темпы роста замедлятся. Покупателям выгодно обратить внимание на готовые объекты с непроданными запасами: застройщики готовы предоставлять скидки до 10-15% и гибкие условия рассрочки.
Визовая программа long-stay, привязанная к покупке от 3 миллионов бат, открывает возможности для пенсионеров и удалённых работников. Паттайя - один из целевых городов программы наряду с Бангкоком, Пхукетом и Чиангмаем.
Ужесточение ипотечных условий мало затрагивает иностранцев, которые обычно покупают за наличные или используют зарубежное финансирование. Но схемы Rent to Own, появившиеся на рынке, могут заинтересовать тех, кто хочет протестировать жизнь в Таиланде перед покупкой.
Обсуждаемое продление leasehold с 30 до 60 лет повысит привлекательность вилл и таунхаусов на арендованной земле. Для кондоминиумов это менее актуально, так как иностранцы владеют ими на правах полной собственности (freehold) в пределах квоты 49%.
Прогноз на оставшуюся часть 2026 года
Рынок кондоминиумов останется в фазе стагнации до конца года. Общий объём новых запусков не превысит 17 000 единиц - худший результат с начала 2000-х. Застройщики продолжат фокусироваться на доступных сегментах и локациях с реальным спросом.
Рост цен будет минимальным. Скорость продаж останется низкой. Непроданные запасы в 350 000 единиц будут давить на рынок ещё несколько лет.
Иностранный спрос сохранится на текущем уровне 18-20% от общего объёма сделок. Правительственные меры поддержки (смягчение LTV, снижение сборов, визовые программы) могут дать эффект во второй половине года, но кардинально ситуацию не изменят.
Покупателям стоит использовать текущую слабость рынка для переговоров о скидках и улучшенных условиях. Застройщики заинтересованы в продажах больше, чем когда-либо за последние 20 лет.