Центробанк продлевает льготы по ипотеке на год: что изменится для покупателей жилья
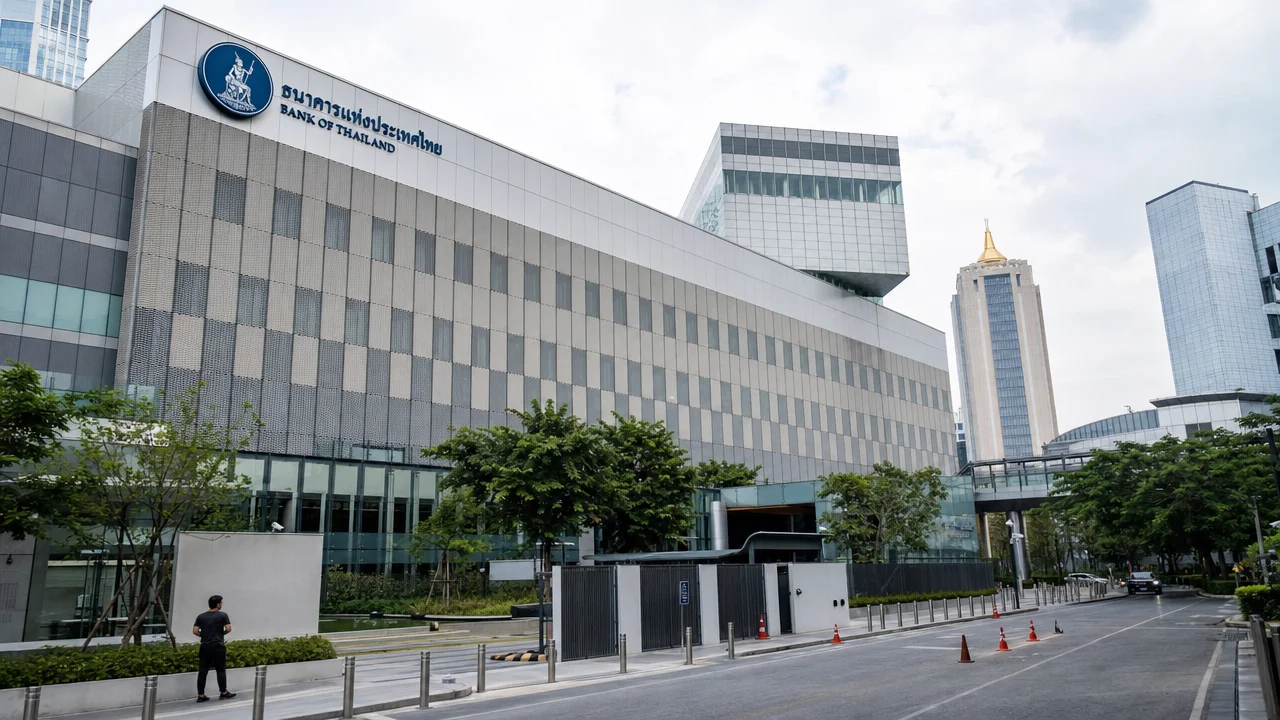
Банк Таиланда утвердил продление смягчённых требований по коэффициенту LTV (loan-to-value) для жилищных кредитов до 30 июня 2027 года. Решение принято на фоне затяжного спада на рынке недвижимости, высокого уровня непроданных объектов и новых геополитических рисков. Губернатор Банка Таиланда Витай Ратанакорн заявил, что мера направлена на стимулирование покупки жилья, поддержку кредитного роста и помощь строительному сектору.
Продление действует с 1 июля 2026 года по 30 июня 2027 года. Текущие правила, которые должны были завершиться 30 июня 2026 года, сохраняют потолок LTV на уровне 100% для двух категорий: залоговая стоимость ниже 10 миллионов бат со второго кредитного договора и залоговая стоимость от 10 миллионов бат с первого договора. Новое продление сохраняет эти параметры ещё на двенадцать месяцев.
Как работает коэффициент LTV и почему его смягчение важно
Коэффициент LTV показывает, какую долю стоимости недвижимости банк готов профинансировать кредитом. При строгих LTV покупателю требуется крупный первоначальный взнос - обычно 20-30% от цены квартиры. Когда правила смягчаются, банки получают возможность выдавать ипотеку с меньшим входным платежом, иногда до 100% стоимости объекта при определённых условиях.
До введения смягчённых правил максимальный LTV для второго и последующих жилищных кредитов составлял 80-90% в зависимости от стоимости объекта. Покупатель студии за 3 миллиона бат должен был внести минимум 300-600 тысяч бат собственных средств. Смягчение устраняет этот барьер для определённых категорий заёмщиков.
Банк Таиланда впервые ввёл временное смягчение LTV в 2020 году в ответ на пандемию. С тех пор мера продлевалась несколько раз. Текущее продление стало четвёртым по счёту, что указывает на структурные проблемы рынка, а не временные трудности.
Кто получает доступ к высокому LTV: условия и ограничения
Смягчённые правила распространяются на граждан Таиланда и резидентов с официальным доходом. Для получения кредита с LTV 100% заёмщик должен соответствовать одному из двух сценариев:
Первый сценарий: второй жилищный кредит
Залоговая стоимость объекта ниже 10 миллионов бат, и это второй или последующий жилищный кредит заёмщика. Банк оценивает платёжеспособность: соотношение ежемесячного платежа к доходу не должно превышать 40-45% в зависимости от политики конкретного банка.
Второй сценарий: первый кредит на дорогой объект
Залоговая стоимость от 10 миллионов бат, и это первый жилищный кредит заёмщика. Банки требуют подтверждённый стабильный доход, кредитную историю без просрочек, иногда поручителя.
Для объектов стоимостью выше 10 миллионов бат со второго кредита LTV остаётся на уровне 90%. Для объектов ниже 10 миллионов бат с первого кредита - 90-95% в зависимости от банка.
Параллельное продление: снижение госпошлин до символических сумм
Кабинет министров Таиланда одновременно продлил программу снижения регистрационных сборов при покупке недвижимости до 30 июня 2027 года. Стандартные пошлины составляют 2% от оценочной стоимости объекта за регистрацию перехода права собственности и 1% за регистрацию ипотечного договора. В рамках программы обе комиссии снижены до 0,01%.
При покупке готового дома стоимостью 5 миллионов бат стандартные государственные пошлины составили бы до 150 000 бат. В рамках льготной программы эта сумма падает до 1 000 бат. Экономия составляет 149 000 бат на одну сделку.
Программа имеет строгие рамки:
| Условие | Ограничение |
|---|---|
| Стоимость объекта | Не более 7 миллионов бат |
| Оценочная стоимость | Не более 7 миллионов бат |
| Сумма кредита | Не более 7 миллионов бат по одному договору |
| Гражданство | Только граждане Таиланда |
| Типы объектов | Индивидуальные дома, дуплексы, таунхаусы, коммерческие здания, земля с постройками, кондоминиумы |
Льгота не распространяется на сделки по продаже долей в собственности. Иностранные покупатели продолжают оплачивать сборы по стандартным ставкам: 2% за переход права собственности и 1% за регистрацию ипотеки.
По оценке Министерства финансов, программа позволит ежегодно поддерживать сделки с недвижимостью на сумму около 540 миллиардов бат. Власти рассчитывают, что льготные сборы обеспечат около 305 миллиардов бат дополнительных инвестиций в сектор недвижимости.
Процентные ставки и реальная стоимость кредита в 2026 году
Процентная ставка по ипотеке в Таиланде в 2026 году составляет 5,5-7% годовых в зависимости от банка и профиля заёмщика. Bangkok Bank, Kasikornbank и Siam Commercial Bank предлагают ставки от 6% для заёмщиков с хорошей кредитной историей и стабильным доходом.
Представим покупателя-резидента с рабочей визой, рассматривающего студию 28 м² в готовом проекте в Джомтьене стоимостью 2,8 миллиона бат. При смягчённом LTV банк может одобрить кредит на 100% стоимости при условии, что это второй жилищный кредит заёмщика и залоговая стоимость ниже 10 миллионов бат.
При ставке 6,5% и сроке 20 лет ежемесячный платёж составит около 20 800 бат. Если ставка вырастет до 8%, платёж увеличится до 23 500 бат - рост на 13%. Покупателю нужно учитывать дополнительные расходы: страхование жизни и имущества (около 0,3-0,5% от суммы кредита ежегодно), ежегодный налог на землю и здания (обычно 2000-5000 бат для студии), коммунальные платежи и взносы в фонд управления (1500-3000 бат в месяц).
Риски высокого LTV: чувствительность к изменению ставок
Высокий LTV увеличивает чувствительность к изменению процентных ставок. При росте ставки на 1-2 процентных пункта ежемесячный платёж может вырасти на 15-25%. Банк Таиланда сохраняет базовую ставку на уровне 2,5% с октября 2023 года, но коммерческие банки закладывают премию за риск в зависимости от профиля заёмщика.
Покупатели с ограниченными накоплениями получают доступ к рынку, но высокая долговая нагрузка увеличивает риски при росте ставок или падении арендной доходности. Если соотношение ежемесячного платежа к доходу превышает 30%, заёмщик становится уязвим к потере работы, снижению дохода или непредвиденным расходам.
Ограничения для иностранных покупателей: почему нерезидентам сложнее
Большинство тайских банков не предоставляют ипотеку нерезидентам, либо выдают её под более высокие ставки и с первоначальным взносом от 30%. Bangkok Bank, Kasikornbank и Siam Commercial Bank имеют программы для иностранцев, но требования строгие: подтверждение дохода за рубежом, справка о занятости, иногда залог депозита в том же банке.
Иностранцы, покупающие кондоминиум в Таиланде, должны учитывать законодательные ограничения. Иностранная квота в любом кондоминиуме не может превышать 49% от общей площади проекта. Если квота исчерпана, покупка возможна только через тайскую компанию или на имя супруга-резидента, что создаёт дополнительные юридические риски.
Продление LTV помогает тайским покупателям и резидентам с рабочими визами, но для туриста или удалённого работника без официального статуса доступ к ипотеке остаётся ограниченным. Покупка за наличные или с использованием кредита в стране гражданства остаётся основным путём для большинства русскоязычных клиентов.
Рынок Джомтьена: избыточное предложение и давление на цены
Высокий уровень непроданных объектов в Джомтьене означает избыточное предложение, особенно в сегменте студий и однокомнатных квартир стоимостью 2-4 миллиона бат. Конкуренция за арендаторов остаётся острой: доходность от сдачи в аренду студии в Джомтьене составляет 4-6% годовых до вычета расходов, что ниже, чем в проектах на первой линии в центре Паттайи (6-8%).
Застройщики получают инструмент для ускорения продаж, но конкуренция остаётся жёсткой. Рынок покупателя означает давление на цены, скидки и акции. В Джомтьене, где запас непроданных кондоминиумов остаётся высоким, особенно в проектах, завершённых в 2023-2025 годах, девелоперы будут использовать LTV-льготы как часть комплексных пакетов - бесплатная мебель, рассрочка, скидки до 20% от прайса.
Покупателю нужно проверить, сколько аналогичных квартир выставлено на продажу в том же проекте и соседних комплексах. Если предложение превышает 15-20 единиц в радиусе 500 метров, перепродажа займёт месяцы или потребует скидки.
Проверка перед покупкой: три критических шага
Платёжеспособность
Рассчитайте ежемесячный платёж при текущей ставке плюс 2 процентных пункта. Если сумма превышает 30% вашего дохода, пересмотрите бюджет или увеличьте первоначальный взнос.
Ликвидность объекта
Проверьте количество аналогичных квартир на продажу в радиусе 500 метров. Высокая концентрация предложения снижает ликвидность и давит на цены при перепродаже.
Юридическая чистота
Убедитесь, что проект имеет все разрешения, иностранная квота не исчерпана, застройщик передал общие зоны фонду управления. Запросите выписку из Лэнд Офиса и устав кондоминиума.
Что это значит для покупателя в Паттайе
Для русскоязычного покупателя, рассматривающего кондоминиум в Паттайе или Джомтьене, продление LTV до июня 2027 года создаёт окно возможностей, но не гарантирует выгодную сделку. Рынок остаётся рынком покупателя: застройщики готовы к переговорам, скидки реальны, конкуренция за клиента высока.
Если вы резидент с официальным доходом и рабочей визой, смягчённый LTV позволяет купить квартиру с минимальным первоначальным взносом. Студию за 2,5-3 миллиона бат можно приобрести с первоначальным взносом от нуля до 10%, в зависимости от политики конкретного банка и категории объекта. Запускайте стресс-тесты, проверяйте ликвидность локации, не полагайтесь на обещания застройщика о гарантированной доходности.
Для нерезидентов доступ к ипотеке остаётся ограниченным. Большинство банков требуют первоначальный взнос от 30%, подтверждение дохода, поручителя-резидента. Покупка за наличные или с использованием кредита в стране гражданства часто оказывается проще и быстрее. Снижение госпошлин до 0,01% не распространяется на иностранцев - вы продолжаете платить стандартные 2% за переход права собственности и 1% за регистрацию ипотеки.
Продление LTV - временная мера поддержки, а не сигнал о восстановлении рынка. Банк Таиланда прямо указывает, что сектор нуждается в помощи из-за слабого спроса и высоких запасов. Покупатель, входящий на рынок сейчас, должен быть готов к длительному удержанию актива и возможной коррекции цен в ближайшие 12-24 месяца.
Используйте год до 30 июня 2027 года для тщательной проверки: сравните проекты, изучите вторичный рынок, получите консультацию независимого юриста, протестируйте сценарии с разными уровнями ставок и доходности. Политическая поддержка помогает исполнению сделки, но не заменяет осторожный подход и выбор правильной локации.
Паттайя и Джомтьен остаются привлекательными для долгосрочного проживания и аренды, но ожидать быстрого роста цен в условиях избыточного предложения нереалистично. Фокусируйтесь на проектах с низким уровнем вакансий, развитой инфраструктурой, близостью к пляжу и торговым центрам. Проверяйте репутацию застройщика, качество управления, историю передачи объектов владельцам.